الاكثر قراءةترجماتغير مصنف
كيف تعاملت الصين مع صدمة النفط؟
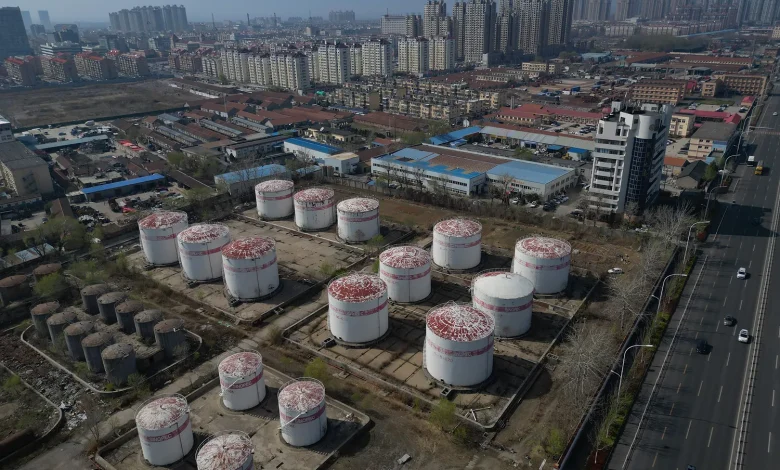
بكين حمّلت المصافي النفطية وطأة الصدمة بدلاً من الجمهور
بقلم: زونغيوان زوي ليو
ترجمة: صفا مهدي عسكر
تحرير: د. عمار عباس الشاهين
منذ أن وقعت في شباط ما وصفته وكالة الطاقة الدولية بأنه “أكبر اضطراب في إمدادات النفط في تاريخ سوق النفط العالمية” لم تسارع الصين أكبر مستورد للنفط الخام في العالم إذ يصل أكثر من 90 في المئة من وارداتها من الخام بحراً إلى التنافس على شراء كل برميل بديل متاح، وبحلول حزيران وبعد مرور أربعة أشهر على اضطراب الإمدادات كانت الصين قد خفضت وارداتها من النفط الخام إلى أدنى مستوى لها منذ نحو عقد، وبدأت الصين في تموز استعادة وارداتها من الخام بحذر لكن تعافي مشترياتها ظل ضعيفاً خلال آب وأيلول وبقي أقل بكثير من مستويات ما قبل الأزمة. ويكشف صمود الصين أمام اختبار ضغوط مضيق هرمز طوال هذه المدة، عن أن جهودها المستمرة منذ عقد لبناء هوامش أمان وتقليص اعتمادها على النفط في قطاع الوقود قد غيّرت نقاط الضغط الاجتماعية والاقتصادية التي تتحدد عندها تداعيات اضطرابات الإمدادات، ولا شك في أن حجم الخفض الصيني في واردات الخام لافت لكن الحكومة لم تأمر بهذا الخفض بصورة مباشرة.
وينظر القادة الصينيون إلى صدمة إمدادات النفط المرتبطة بمضيق هرمز ليس بوصفها مشكلة لأمن الطاقة فحسب بل أيضاً باعتبارها تحدياً للاستقرار الاقتصادي الكلي، وتتمثل أولويتهم في منع ارتفاع أسعار النفط من التحول إلى ركود تضخمي مستورد: إذ يستطيع النظام الصناعي الصيني تحمل انخفاض واردات النفط الخام لكن الاقتصاد المقيد بضعف الطلب لا يستطيع تحمل النوع الخاطئ من التضخم المستورد، حيث ترتفع الأسعار بفعل زيادة تكاليف النفط لا نتيجة ارتفاع الأجور. ويستطيع النظام السياسي الصيني وصانعو السياسات فيه إدارة مشكلة التكيف الصناعي عندما تكون آثارها موزعة بين عدد محدود نسبياً من المصافي المملوكة للدولة والمصافي المستقلة، أما الارتفاع الواسع والملحوظ في تكاليف المعيشة فسيكون أكثر صعوبة بكثير في التعامل معه، ولا سيما في وقت تتزايد فيه الضغوط على الاستقرار الاجتماعي بسبب ضعف فرص العمل وركود الأجور.
ومع اندلاع الأزمة لجأت بكين بدلاً من ذلك إلى نهجها الراسخ القائم على جانب العرض فأعطت الأولوية للإمدادات المحلية وضغطت ارتفاع التكاليف إلى حد كبير داخل قطاع التكرير، ومع بدء أسعار الخام في الارتفاع سريعاً في أوائل آذار فرضت الحكومة الصينية أولاً قيوداً على صادرات المنتجات النفطية المكررة لضمان تلبية الاحتياجات المحلية، وخلال أسبوع واحد رفعت سقوف أسعار التجزئة المنظمة للوقود بأكبر زيادة منذ عام 2022. وساعدت عملية التحول القائمة بالفعل نحو الكهرباء في ضمان خفض الاحتياجات النفطية، ففي الأشهر الستة الأولى من عام 2026 يُقدَّر أن أسطول المركبات الكهربائية القائم في الصين قد أحلّ محل استهلاك نحو 1.35 مليون برميل من النفط يومياً أي ما يعادل 6 في المئة من إجمالي واردات الصين السنوية من النفط الخام، غير أن التحول إلى الكهرباء لا يلغي الطلب على النفط الخام بل أدى إلى تحويل نمو الطلب من الوقود إلى لُقيم صناعة البتروكيماويات.
وقد غيّر هذا التحول طبيعة تعرض الصين للخطر الناجم عن اعتمادها المرتفع على واردات النفط، ومن ثم لم تعد صدمة إمدادات النفط تمثل على نحو متزايد مشكلة نقص في الوقود بل مشكلة تكيف صناعي تستطيع بكين إدارتها من خلال سياسات تستهدف جانب العرض، وتنويع المواد الأولية المستخدمة في صناعة البتروكيماويات، إلى جانب بناء مخزونات النفط وإدارة مستويات إنتاج المصافي. عندما تجاوزت الأسعار 100 دولار للبرميل في أواخر آذار رفعت الحكومة الصينية سقوف الأسعار المنظمة مرة أخرى لكنها تجنبت تمرير الزيادة الكاملة في أسعار النفط إلى المستهلكين المحليين، وتطبق الصين منذ فترة طويلة نظاماً لإدارة الأسعار تنص عليه “تدابير إدارة أسعار النفط”، ويحد من حجم الزيادات في التكاليف التي يمكن تمريرها إلى المستهلكين وسرعة تمريرها. وأدى نهج بكين إلى مطالبة المصافي بمواصلة عمليات التكرير، والتخلي عن أسواق التصدير المربحة وبيع منتجاتها في السوق المحلية حيث كان الطلب ضعيفاً والزيادات السعرية محدودة، الأمر الذي كان سيضغط على هوامش أرباحها.
وتسعى المصافي إلى تعظيم أرباحها، وعندما انقلبت ظروف السوق والسياسات الحكومية ضدها لجأت إلى التكيف بهدف تقليص خسائرها من خلال خفض واردات النفط الخام وتقليص الإنتاج، واتخذت بفضل تراكم المخزونات وتأمين كميات من الخام قبل اضطراب الإمدادات عبر مضيق هرمز وتنويع مصادر الاستيراد بصورة متعمدة إجراءً يبدو للوهلة الأولى مخالفاً للمنطق، إذ لم تسارع إلى تعويض البراميل المفقودة وسط صدمة الإمدادات. وفرت المخزونات المتاحة هامش الأمان الأول للمصافي لامتصاص الصدمة، ودخلت الصين فترة اضطراب الإمدادات وهي تمتلك ما يُقدَّر بنحو 1.4 مليار برميل من النفط الخام في مخزونات تجارية واستراتيجية بما يعادل نحو 120 يوماً من الواردات وفق وتيرة ما قبل الحرب، وعلى مستوى الاقتصاد الكلي تتيح هذه المخزونات لبكين خفض الواردات لمدة ثلاثة أشهر على الأقل وفق الشروط التي تحددها، من دون أن يؤدي ذلك إلى انكماش اقتصادي محلي حاد. أما على مستوى المصافي فقد عنت هذه المخزونات أنها لم تكن مضطرة إلى الإسراع في تعويض براميل الخام القادمة من الخليج التي تعطلت إمداداتها من خلال شراء كميات فورية باهظة الثمن من مصادر أخرى، وتشير بيانات الجمارك المتعلقة بواردات النفط الخام إلى جانب بيانات المكتب الوطني للإحصاء بشأن إنتاج الخام المحلي وكميات الخام المعالجة في المصافي إلى أن وتيرة بناء المخزونات تباطأت بين كانون الثاني ونيسان، ولم تضطر المصافي إلى السحب من مخزوناتها إلا في أيار وحزيران.
ومع تراجع المصافي عن سوق الخام الفورية انخفضت واردات الصين النفطية بشدة رغم أن الحكومة لم تأمر بهذا الخفض، ففي الربع الثاني تراجعت واردات الخام بنحو الثلث مقارنة بمستويات ما قبل الحرب من متوسط بلغ 12 مليون برميل يومياً خلال النصف الثاني من عام 2025 وحتى شباط إلى متوسط قدره 8.1 مليون برميل يومياً، وبلغت الواردات أدنى مستوياتها عند 7.12 مليون برميل يومياً في حزيران. وخلال تلك الأشهر الثلاثة اشترت الصين نحو 355 مليون برميل أقل مما كانت ستشتريه لو حافظت على وتيرة الاستيراد السابقة للحرب، وهو ما يعادل تقريباً شهراً كاملاً من وارداتها المعتادة من النفط الخام، أو نحو 180 ناقلة نفط عملاقة محملة بالكامل. لكن المصافي لم تكتفِ بخفض الواردات، بل عدّلت أيضاً عمليات التكرير استجابة لارتفاع أسعار الخام، وزيادة تكاليف الشحن والتأمين وانخفاض المخزونات والقيود الحكومية على صادرات المنتجات النفطية المكررة وزيادة الأسعار.
وعلى الرغم من استمرار وصول شحنات الخام التي جرى تأمينها قبل اضطراب الإمدادات عبر مضيق هرمز خلال آذار كانت المصافي قد بدأت بالفعل في خفض معدلات تشغيلها للحفاظ على المخزونات القائمة، وتراجع إجمالي الخام المعالج في المصافي خلال آذار إلى 61.76 مليون طن متري أي نحو 14.6 مليون برميل يومياً، بانخفاض قدره 2.2 في المئة مقارنة بالعام السابق وبفارق كبير عن نحو 16.3 مليون برميل يومياً كانت متاحة من الواردات والإنتاج المحلي مجتمعين. ومع نفاد الخام الأرخص الذي جرى تأمينه قبل اضطراب الإمدادات عبر مضيق هرمز تراجعت هوامش التكرير بصورة أكبر ما جعل الحفاظ على مستويات الإنتاج أكثر صعوبة، وبالنسبة إلى المصافي المستقلة التي تعتمد هوامش أرباحها على الخام المخفض السعر ولا سيما ما يُعرف باسم “مصافي الشاي”، وهي مصافٍ صغيرة مملوكة للقطاع الخاص في مقاطعة شاندونغ فإن زيادة كميات الخام التي تعالجها كانت تعني تكبدها خسائر أكبر. وفي أسوأ مراحل الأزمة خلال نيسان وأيار قُدّرت خسائر “مصافي الشاي” في شاندونغ بأكثر من 1200 يوان، أي نحو 175 إلى 180 دولاراً عن كل طن متري من الخام الذي تعالجه، وهو ما يعادل هامش تكرير سلبياً يبلغ نحو 24 إلى 25 دولاراً للبرميل.
وتُظهر بيانات المكتب الوطني للإحصاء أن معدلات تشغيل المصافي انكمشت بشدة خلال الربع الثاني رغم أن اللجنة الوطنية للتنمية والإصلاح كانت قد وجهت في مطلع نيسان، المصافي المستقلة إلى عدم خفض معدلات التشغيل وإلا فإنها قد تعرض حصص وارداتها من النفط الخام للتقليص، كما سعت بعض المصافي الخاصة إلى الحصول على موافقة بكين لخفض الإنتاج. وبحلول حزيران سمحت السلطات الصينية لبعض “مصافي الشاي” في شاندونغ التي كانت تتكبد خسائر بخفض إنتاجها بصورة محدودة على ألا يقل عن 80 في المئة من مستويات عام 2025، وبحلول أواخر حزيران تراجعت معدلات تشغيل المصافي في البلاد إلى أدنى مستوياتها منذ جائحة كوفيد-19، وكانت جميع أنواع المصافي قد خفضت إنتاجها إلى مستويات أدنى من مستويات ما قبل الحرب وإن اختلفت سرعة الخفض وحجمه، فقد خفضت المصافي المحلية المستقلة إنتاجها إلى أدنى مستوى منذ آذار 2020 في حين خفضت المصافي المملوكة للدولة إنتاجها إلى ما دون أدنى مستوياتها التي بلغتها خلال الجائحة. وهكذا ومن خلال تركيز صدمة مضيق هرمز في مرحلة التكرير تسببت الحكومة الصينية في البداية بانكماش حاد في واردات النفط الخام من دون أن تأمر به مباشرة، وقد جنّب انخفاض واردات الصين من الخام بقية دول العالم ضغوطاً سعرية أشد حدة، وخلصت إدارة معلومات الطاقة الأمريكية إلى أن انخفاض واردات الصين أدى إلى تقليص الطلب العالمي وتخفيف الضغوط الصعودية على أسعار النفط.
تقف المصافي الصينية في قلب هذا التحول إذ تعمل بصورة متزايدة كمجمعات متكاملة للتكرير والبتروكيماويات، فإلى جانب معالجة النفط الخام لإنتاج البنزين والديزل ووقود الطائرات تنتج هذه المصافي مواد أولية للبتروكيماويات مثل النافثا وهي سائل خفيف يُستخدم في إنتاج المواد الكيميائية الأساسية،
ومنذ عام 2018 بدأت المصافي الصينية تعديل عملياتها تحسباً لتراجع نمو الطلب على الوقود مع تنامي الطلب على البتروكيماويات بوصفه محركاً للطلب على النفط الخام. وشجعت الحكومة الصينية هذا التحول، ففي عام 2022 أدرجت السلطات الصينية رسمياً سياسة “خفض الوقود وزيادة المواد الكيميائية” ضمن السياسة الصناعية للبلاد خلال فترة الخطة الخمسية الرابعة عشرة.
والبتروكيماويات مدخلات صناعية وسيطة تُستخدم في تصنيع قطع السيارات والإلكترونيات والسلع الاستهلاكية وغيرها من المنتجات ذات القيمة المضافة العالية، ويمكن أن يمتد النقص المطول في المواد الأولية للبتروكيماويات إلى الصناعات اللاحقة في سلسلة الإنتاج فيرفع تكاليف الإنتاج، ويقلص هوامش أرباح الصناعات التحويلية بل قد يؤدي أيضاً إلى توقف الإنتاج وتسريح العمال. وتوفر الصناعات الكيميائية القائمة على الفحم للمصافي مصدراً إضافياً للمرونة أثناء صدمات إمدادات النفط الخام، من خلال إتاحة مسار بديل لإنتاج بعض المواد الكيميائية الأساسية نفسها وإن كانت غير قادرة على إحلال البتروكيماويات محلها بالكامل، إذ يمكن تحويل الفحم إلى غاز اصطناعي وميثانول ثم إلى الأوليفينات مثل الإيثيلين والبروبيلين، وهي اللبنات الأساسية لكثير من المدخلات الصناعية التي تُنتج عادةً من النافثا. وقد طورت الصين عمداً هذا المسار لإنتاج المواد الكيميائية من الفحم، ففي عام 2017 وضعت اللجنة الوطنية للتنمية والإصلاح خطة رسمية دعت صراحةً إلى توسيع مصادر المواد الأولية للبتروكيماويات لا استبدالها بهدف تقليص اعتماد القطاع المرتفع على واردات النفط والغاز، واستمرت السياسات الصناعية للبلاد في تشجيع تكامل المصافي والتطوير المنظم للصناعات الكيميائية الحديثة القائمة على الفحم.
وقبل اضطراب إمدادات النفط كانت الصين تمتلك بالفعل قدرة إنتاجية مهمة في مجال الصناعات الكيميائية القائمة على الفحم يمكن أن توفر قدراً من التخفيف عندما تواجه مصانع البتروكيماويات القائمة على النفط الخام والنافثا اضطرابات في إمدادات المواد الأولية، ففي عام 2025 أنتجت الصين 15.45 مليون طن متري من الأوليفينات المشتقة من الفحم بما يمثل 15 في المئة من إجمالي إنتاج الأوليفينات في البلاد، كما بلغ إنتاجها من غليكول الإيثيلين المشتق من الفحم 7.62 مليون طن متري أي نحو ثلث إجمالي إنتاج غليكول الإيثيلين في البلاد.
ولا تستطيع هذه الكميات إلغاء الطلب الصناعي الصيني على المواد الكيميائية الأساسية القائمة على النفط لكنها تعني أن انخفاض معدلات تشغيل المصافي لا يترجم بالضرورة وبالنسبة نفسها إلى نقص في المدخلات الصناعية الأساسية، وأثناء صدمة إمدادات الخام تخفف الصناعات الكيميائية القائمة على الفحم بعض الضغوط التي تدفع المصافي إلى الحفاظ على معدلات مرتفعة لمعالجة الخام لمجرد تلبية الطلب في المراحل اللاحقة من سلسلة الإنتاج، وبإمكان المصافي خفض إنتاج النافثا والتركيز على المنتجات التي تتوافر لها بدائل أقل، وفي الوقت نفسه تنافس الصناعات الكيميائية القائمة على الفحم إنتاج البتروكيماويات في المصافي المتكاملة. وتؤدي أسعار الخام المرتفعة إلى إضعاف الجدوى الاقتصادية لزيادة معدلات تشغيل المصافي بهدف إنتاج كميات إضافية من المواد الأولية، فعندما ترتفع أسعار الخام يمكن أن تجعل تكاليف النافثا المرتفعة معامل تكسير النافثا وهي منشآت تعمل على تفكيك النافثا إلى مواد كيميائية أساسية تُستخدم في إنتاج البلاستيك وغيره من المنتجات الصناعية أقل قدرة على المنافسة مقارنة بمنتجي الأوليفينات القائمة على الفحم، وقد قُدرت متوسط تكاليف إنتاج الأوليفينات المشتقة من الفحم بنحو 6800 يوان للطن أي نحو 993 دولاراً في أواخر آذار ونيسان مقارنة بنحو 10,700 يوان للطن أي نحو 1562 دولاراً للإنتاج القائم على النفط ما منح الصناعات الكيميائية القائمة على الفحم ميزة من حيث التكلفة تزيد على الثلث.
ويتسق هذا الاتجاه من حيث مساره العام مع تقديرات اللجنة الوطنية للتنمية والإصلاح المنشورة في عام 2022، فعندما ارتفعت أسعار النفط بشدة في أوائل عام 2022 بلغ متوسط تكاليف إنتاج الأوليفينات من الفحم 7596 يواناً للطن، أي نحو 1150 دولاراً وفق متوسط سعر الصرف لعام 2022 مقارنة بـ9600 يوان أي نحو 1430 دولاراً، للإنتاج القائم على النفط.
وعزت اللجنة الوطنية للتنمية والإصلاح هذا الفارق جزئياً إلى اختلاف هيكل التكاليف، فقد قدرت أن النافثا تمثل نحو 75 في المئة من تكلفة إنتاج الأوليفينات القائمة على النفط في حين لا يمثل الفحم سوى نحو 22 في المئة من تكلفة إنتاج الأوليفينات المشتقة منه، وهذا يعني أن الجدوى الاقتصادية للبتروكيماويات القائمة على النافثا أكثر حساسية بكثير لأسعار الخام من الجدوى الاقتصادية لمنتجي الأوليفينات من الفحم. ومن ثم يُرجح أن يعتمد تعافي معدلات تشغيل المصافي بدرجة أكبر على هوامش أرباح الوقود واحتياجات المخزون ومتطلبات الحكومة المتعلقة بالإمدادات وليس على توافر الخام وحده، وما دامت الجدوى الاقتصادية لإنتاج البتروكيماويات لا تتحسن فلن يكون لدى المصافي الصينية المتكاملة حافز كبير لزيادة معدلات التشغيل، ما يقلل من الحاجة الملحة إلى العودة إلى المشتريات الفورية حتى مع توافر مزيد من النفط. ويغير التحول إلى الكهرباء والانتقال من التكرير إلى إنتاج المواد الكيميائية الطريقة التي تنتقل بها صدمة إمدادات النفط عبر الاقتصاد الصيني، إذ يمنحان الحكومة مجالاً أوسع لاستخدام أدوات جانب العرض التي تفضلها في الاستجابة لاضطرابات الإمدادات، كما يتيحان تخفيف الطلب الصيني على النفط الخام المستخدم وقودًا ومواد أولية كيميائية بالاعتماد على الفحم المحلي. وقد تكون صدمات النفط المستقبلية أقل احتمالاً في أن تؤدي إلى أزمة طاقة فورية في الصين، وأكثر احتمالاً في أن تتجسد في صورة انكماش صناعي مُدار، مع محاولة الحكومة حصر التكاليف بين المصافي والمنتجين الصناعيين قبل أن تؤدي الصدمة إلى النوع الخاطئ من التضخم.
ومن ثم فإن نسبة الاعتماد على الواردات وحدها تُعد مقياساً غير مكتمل لتقييم مدى تعرض اقتصاد ما لصدمة نفطية، فالأهمية لا تقل عن ذلك لمعرفة مدى قدرة الدولة على خفض وارداتها والمدة التي تستطيع خلالها القيام بذلك، قبل أن يمتد اضطراب إمدادات النفط إلى إلحاق أضرار بالقطاع الصناعي أو تصبح التكاليف الناجمة عنه غير محتملة.
 Loading...

 Reload document
 Open in new tab